

Bank Norwegian

- 857.00 Rezensionen
- 4,2
- Downloads
- 1.000.000+
 Analyse von Appgk
In meiner ersten Woche mit der Bank Norwegian App fällt vor allem auf, wie gezielt sie ihren Zweck erfüllt: Sie bringt die Kreditkarte, ein Darlehen und Sparen bei diesem Anbieter in dieselbe mobile Umgebung. Ich sehe sie nicht als Ersatz für jede Banking-App, sondern als praktische Anlaufstelle für Menschen, die bereits Bank-Norwegian-Produkte nutzen und sie ohne Umwege im Blick behalten möchten.
Das ist ein wichtiger Unterschied. Bei einer klassischen Hausbank-App erwarte ich meist Girokonto, Überweisungen, Daueraufträge und den täglichen Zahlungsverkehr. Hier liegt der Schwerpunkt anders. Die Anwendung richtet sich an Menschen, die ihre Kreditkarte, ein Darlehen oder Sparangebote von Bank Norwegian im Blick behalten wollen. In der Kategorie Finanzen ist sie deshalb besonders dann interessant, wenn genau diese Produkte im Mittelpunkt stehen.
Die App ist kostenlos erhältlich und für Nutzer ab null Jahren freigegeben. Entwickelt wird sie von Bank Norwegian, en filial av NOBA Bank Group AB. Mit einer durchschnittlichen Bewertung von 4,2 bei rund 5.300 Bewertungen und mehr als einer Million Installationen ist sie sichtbar etabliert, wobei solche Zahlen allein natürlich nicht zeigen, ob sie zu meinem persönlichen Finanzalltag passt.
Worauf ich vor der Entscheidung achten würde
Mein erster Prüfpunkt wäre nicht das Design, sondern die Frage: Welche Aufgabe soll die App lösen? Wer regelmäßig den offenen Kreditkartenbetrag, verfügbare Mittel oder den Stand eines Darlehens kontrollieren möchte, bekommt hier einen naheliegenden Zugang. Wer dagegen eine komplette tägliche Banking-Zentrale für mehrere Konten sucht, sollte seine Erwartungen niedriger ansetzen und die vorhandene Hauptbank-App nicht vorschnell ersetzen.
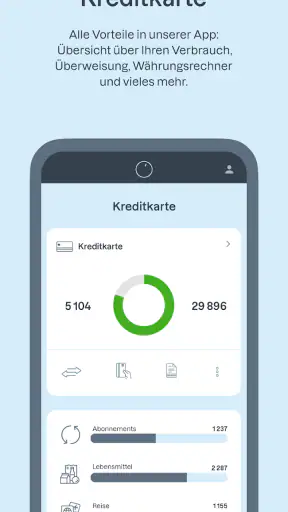
Die Zusammenführung mehrerer Bank-Norwegian-Produkte ist der stärkste konzeptionelle Vorteil. Statt sich für Kreditkarte, Kredit und Sparen an verschiedene Stellen zu erinnern, kann ich die relevanten Bereiche in derselben Anwendung ansteuern. Das ist besonders hilfreich, wenn ich meine Ausgaben unterwegs prüfe oder vor einer größeren Zahlung schnell wissen möchte, wie meine finanzielle Situation bei diesem Anbieter aussieht.
Ein zweiter Entscheidungspunkt ist die eigene Gewohnheit. Menschen, die ihre Finanzen einmal im Monat am Computer ordnen und nur selten unterwegs nachsehen, brauchen möglicherweise keine zusätzliche App. Für mich liegt der praktische Wert gerade in den kurzen Momenten dazwischen: an der Kasse, vor einer Reise, beim Abgleich einer Rechnung oder wenn ich prüfen möchte, ob eine Zahlung bereits berücksichtigt wurde.
Auch die technische Ausgangslage spielt eine Rolle. Die aktuelle Version ist 5.5.80 und setzt mindestens iOS oder Android in Version 9 voraus. Wer ein sehr altes Gerät nutzt, sollte vor der Installation prüfen, ob das Betriebssystem diese Voraussetzung erfüllt. Für die meisten neueren Smartphones dürfte das keine besondere Hürde sein, aber bei einem Zweitgerät oder einem älteren Telefon kann sie relevant werden.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Der Reiz der ersten Woche: schnell zum passenden Überblick
Beim Einstieg überzeugt mich weniger ein einzelner spektakulärer Kniff als die klare Zuordnung der App zu den Bank-Norwegian-Produkten. Ich muss nicht erst eine allgemeine Finanzplattform einrichten und Kategorien für fremde Konten sortieren, bevor sie nützlich wird. Sobald ich bereits Kunde bin, ist der praktische Ansatz leicht verständlich: die App öffnen, den relevanten Produktbereich prüfen und anschließend wieder zum Alltag zurückkehren.
Für eine realistische Alltagssituation denke ich an einen Einkauf vor einer Reise. Ich habe bereits einige Ausgaben auf der Kreditkarte und möchte ein Hotel buchen. Ein kurzer Blick auf den Kartenbereich hilft mir, die geplante Zahlung nicht isoliert zu betrachten. Danach gleiche ich sie mit meinem persönlichen Budget und den anstehenden Rechnungen ab. Dieser zweite Schritt ist entscheidend: Die App kann mir den Anbieter-Überblick geben, aber nicht automatisch meine gesamte finanzielle Lage abbilden.
Die besten Aspekte von Bank Norwegian
Das solltest du über Bank Norwegian wissen
Wer noch kein Produkt bei Bank Norwegian nutzt, sollte die App nicht mit einem Grund verwechseln, eines abzuschließen. Für bestehende Kunden ist sie ein Verwaltungswerkzeug; für andere ist erst zu klären, ob ein konkretes Produkt überhaupt zum eigenen Bedarf passt. Ich würde die Entscheidung über Karte, Darlehen oder Sparen unabhängig von der Bequemlichkeit der mobilen Oberfläche treffen.
Die App als Kontrollpunkt statt als Finanzratgeber
Ich würde die Anwendung nicht mit einem persönlichen Finanzberater verwechseln. Sie kann mir helfen, vorhandene Bank-Norwegian-Produkte zu überblicken, aber sie nimmt mir nicht die Entscheidung ab, ob ein Darlehen sinnvoll ist, wie hoch eine Rückzahlung langfristig ausfällt oder ob eine Kreditkarte zu meinem Budget passt. Gerade bei Kreditprodukten ist diese Trennung wichtig: Eine übersichtliche Oberfläche macht eine finanzielle Verpflichtung nicht automatisch günstiger oder risikoloser.
Mein sinnvollster Einsatz wäre deshalb ein kurzer Kontrollablauf. Ich öffne die App, prüfe den aktuellen Stand der Karte, sehe mir an, ob eine geplante Ausgabe in mein Monatsbudget passt, und schließe sie wieder. Diese Routine ist nützlicher als ständiges Nachsehen ohne konkreten Anlass. Wer zu impulsiven Ausgaben neigt, sollte die App eher zur Kontrolle als zur Rechtfertigung weiterer Käufe verwenden.
Ein weniger offensichtlicher Vorteil ist die gedankliche Trennung zwischen täglichem Girokonto und den Produkten dieses Anbieters. Ich muss nicht meine gesamte Finanzwelt in eine Anwendung pressen, sondern kann die Bank-Norwegian-App gezielt für deren Angebote nutzen. Das kann übersichtlicher sein als eine allgemeine Finanz-App, in der viele Konten, Karten und Kategorien nebeneinander auftauchen und wichtige Kreditinformationen dadurch untergehen.
Wo Bank Norwegian im Alltag überzeugt
Am überzeugendsten ist die App, wenn ich bereits Kunde bin und mehrere Produkte von Bank Norwegian nutze. Dann entsteht ein konkreter Mehrwert durch die zentrale Übersicht. Die Kreditkarte steht nicht isoliert neben einem separaten Darlehen und einem weiteren Sparbereich, sondern gehört zu derselben mobilen Umgebung. Gerade bei spontanen Entscheidungen unterwegs spart das mentale Sucharbeit.
Ein realistisches Beispiel: Ich plane eine Reise und möchte eine größere Hotelzahlung mit der Kreditkarte abwickeln. Vor der Buchung öffne ich die App, kontrolliere den verfügbaren Rahmen und verschaffe mir einen Eindruck davon, wie die neue Belastung zu den bereits offenen Ausgaben passt. Anschließend kann ich die Buchung bewusster vornehmen, statt erst später überrascht festzustellen, dass mehrere Zahlungen gleichzeitig aufgelaufen sind.
Screenshots
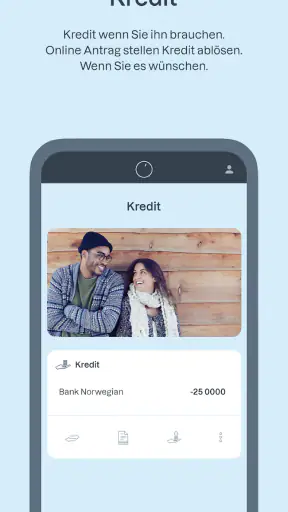
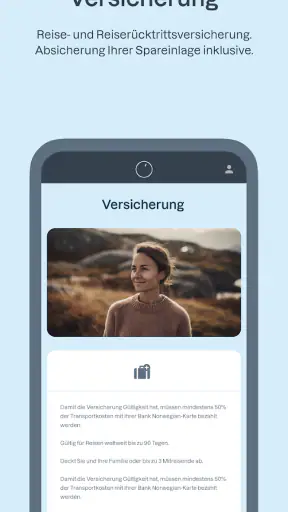
Ein anderer Anwendungsfall betrifft ein Darlehen. Wenn ich nicht nur den Kredit aufgenommen habe, sondern auch meine übrigen Bank-Norwegian-Produkte verwalte, ist es angenehm, nicht zwischen verschiedenen Zugangspunkten wechseln zu müssen. Für mich ist das weniger eine spektakuläre Funktion als eine gute Alltagsentscheidung: Je weniger verstreute Stellen ich kontrollieren muss, desto geringer die Chance, einen wichtigen Überblick aufzuschieben.
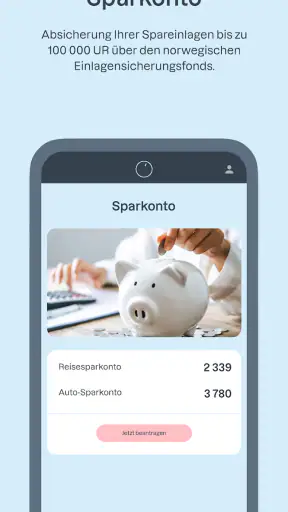
Auch Sparer können von der Bündelung profitieren. Wer bei Bank Norwegian spart und gleichzeitig die Kreditkarte verwendet, kann beide Perspektiven in derselben App betrachten. Das ersetzt keine ausführliche Haushaltsplanung, macht aber sichtbar, dass Sparguthaben und Kreditkartenausgaben nicht unabhängig voneinander gedacht werden sollten. Genau diese Nähe kann zu besseren Entscheidungen führen, solange ich nicht automatisch annehme, dass vorhandenes Spargeld jede Kartenschuld ausgleicht.
Die App dürfte außerdem für Menschen angenehm sein, die ihre Finanzprodukte lieber mobil als über einen Browser verwalten. Ein Smartphone ist schnell zur Hand, und ein kurzer Blick lässt sich leichter in den Tagesablauf einbauen als eine vollständige Sitzung am Computer. Für mich ist das besonders bei kleinen Kontrollen praktisch, während ausführliche Vergleiche und langfristige Budgetplanung weiterhin auf einem größeren Bildschirm angenehmer sein können.
Konkrete Arbeitsweisen, die mehr bringen als bloßes Nachsehen
Ich würde die Anwendung nicht nur öffnen, wenn bereits ein Problem besteht. Besser ist ein fester Kontrollpunkt vor wiederkehrenden Ausgaben. Vor einer Reise, einem Umzug oder einer größeren Anschaffung kann ich zuerst den Kartenbereich und anschließend die übrigen relevanten Produkte prüfen. Diese Reihenfolge verhindert, dass ich nur auf den verfügbaren Kreditrahmen schaue und dabei meine gesamte finanzielle Belastung ausblende.
Ein zweiter nützlicher Ansatz ist der Abgleich mit dem eigenen Budget. Die App zeigt mir die Beziehung zu Bank Norwegian; mein Haushaltsplan muss jedoch auch andere Konten, Miete, Versicherungen und laufende Verträge enthalten. Ich würde daher keine Entscheidung allein aus dem sichtbaren Kartenstand ableiten. Stattdessen notiere ich vor größeren Ausgaben kurz, welche Beträge in den kommenden Wochen ohnehin fällig werden. So wird die App zu einem Kontrollinstrument und nicht zu einer isolierten Momentaufnahme.
Bei einem Darlehen lohnt es sich, die App mit einem persönlichen Rückzahlungsplan zu kombinieren. Ich kann dort den relevanten Überblick behalten, sollte aber zusätzlich festhalten, welche regelmäßige Zahlung in meinem Haushaltsbudget vorgesehen ist. Der praktische Vorteil liegt darin, dass ich die Information schnell erreiche; die Verantwortung für die langfristige Planung bleibt bei mir.
Ein dritter, leicht zu übersehender Trade-off betrifft die Konzentration auf einen Anbieter. Die zentrale Übersicht ist bequem, aber sie kann den Blick verengen. Wenn ich nur innerhalb der Bank-Norwegian-App prüfe, wie viel Spielraum ich habe, sehe ich nicht automatisch meine Verpflichtungen bei anderen Banken oder Zahlungsdiensten. Für eine realistische Finanzentscheidung brauche ich deshalb gelegentlich eine Gesamtansicht außerhalb der App.
Wo eine andere Lösung besser passen kann
Wer ein vollständiges Girokonto-Ökosystem erwartet, sollte die Bank-Norwegian-App nicht als universelle Alternative zu seiner bisherigen Bank-App betrachten. Für Überweisungen, alltägliche Kontoführung oder die Verwaltung vieler fremder Bankverbindungen kann eine klassische Banking-App besser geeignet sein. Das ist kein Fehler dieser Anwendung, sondern eine Folge ihres klareren Schwerpunkts auf Kreditkarte, Darlehen und Sparen bei Bank Norwegian.
Auch Nutzer mit mehreren Finanzinstituten könnten mit einer unabhängigen Haushalts- oder Multibanking-Lösung besser arbeiten. Dort steht normalerweise die Zusammenfassung verschiedener Anbieter im Vordergrund. Der Nachteil solcher Werkzeuge ist aus meiner Sicht, dass produktspezifische Informationen weniger direkt wirken können. Die Entscheidung lautet also nicht einfach zwischen gut und schlecht, sondern zwischen Tiefe bei einem Anbieter und Breite über mehrere Anbieter.
Für eine einzelne Kreditkarte ohne weitere Bank-Norwegian-Produkte kann der Nutzen ebenfalls begrenzt sein. Wenn ich nur gelegentlich den Kartenstand prüfe, reicht mir möglicherweise der bestehende Zugang, den ich ohnehin bereits verwende. Interessanter wird die App, sobald ich regelmäßig mehrere Bereiche kontrolliere oder unterwegs einen schnellen Überblick brauche.
Menschen, die sehr detaillierte Auswertungen, automatische Kategorisierung oder eine umfassende Vermögensplanung suchen, sollten ihre Erwartungen ebenfalls anpassen. Die Stärke dieser Anwendung ist die Nähe zu den Bank-Norwegian-Produkten, nicht die Rolle einer vollständigen Finanzanalyse-Plattform. Für komplexe Budgets würde ich ergänzend mit einer Tabelle oder einem spezialisierten Werkzeug arbeiten.
Monat für Monat: Nutzen durch eine kleine Routine
Der langfristige Wert entsteht für mich nicht dadurch, dass ich die App möglichst oft öffne, sondern dadurch, dass sie einen festen Platz in einer vernünftigen Finanzroutine bekommt. Ein kurzer Blick vor einer größeren Kartenzahlung und ein regelmäßiger Abgleich mit dem eigenen Budget können reichen. Wer jeden Tag ohne konkreten Anlass nachschaut, riskiert dagegen, mehr Aufmerksamkeit in den Kontostand zu stecken, ohne bessere Entscheidungen zu treffen.
Im Vergleich zu einer allgemeinen Haushalts-App ist der Vorteil die Nähe zu den Produkten von Bank Norwegian; im Vergleich zur Hauptbank-App ist es die Spezialisierung. Dafür bleibt die Gesamtsicht auf mehrere Anbieter außerhalb dieser App. Ich würde sie also nicht als alleinige Finanzzentrale einrichten, sondern als ergänzenden Kontrollpunkt, dessen Nutzen mit der Zahl der dort verwalteten Produkte wächst.
Der Wechsel kostet vor allem Gewohnheit
Die Installation selbst ist bei einer kostenlosen App keine große finanzielle Hürde. Der eigentliche Aufwand liegt für mich in der Umstellung des eigenen Arbeitsablaufs. Ich muss entscheiden, welche Informationen künftig in der Bank-Norwegian-App geprüft werden und welche weiterhin in meiner Hauptbank oder einer Budgetübersicht bleiben. Wer diese Rollen nicht trennt, schaut am Ende an mehreren Stellen nach und gewinnt kaum Übersicht.
Vor dem Wechsel würde ich deshalb eine kleine persönliche Ordnung festlegen: Die Bank-Norwegian-App dient der Kontrolle der dort geführten Kreditkarte, des Darlehens und des Sparbereichs; die Hauptbank bleibt für den täglichen Zahlungsverkehr zuständig; eine eigene Liste oder Budget-App bildet die Gesamtsicht ab. Diese Aufteilung verhindert, dass ich die mobile Produktübersicht mit einem vollständigen Haushaltsbuch verwechsle.
Für bestehende Kunden ist der Einstieg vermutlich leichter, weil die Anwendung direkt an die eigenen Bank-Norwegian-Produkte anknüpft. Wer noch kein entsprechendes Produkt nutzt, sollte dagegen zuerst den konkreten Bedarf klären und nicht allein wegen einer App installieren. Eine gute Benutzeroberfläche ist für mich ein Grund, Verwaltung angenehmer zu machen, aber kein ausreichender Grund, ein Finanzprodukt abzuschließen.
Die hohe Zahl an Installationen zeigt, dass die App für viele Menschen relevant ist, und die Bewertung von 4,2 wirkt solide. Trotzdem würde ich Bewertungen nicht als Ersatz für den eigenen Test verstehen. Finanz-Apps werden oft danach beurteilt, ob der persönliche Zugang, die bevorzugte Produktkombination und der gewünschte Kontrollrhythmus passen. Genau diese Punkte sind individueller als ein allgemeiner Durchschnitt.
Was im Alltag ermüden kann
Die klare Spezialisierung ist zugleich eine mögliche Quelle von Reibung. Wer für den täglichen Zahlungsverkehr ohnehin eine andere App nutzt und nur selten ein Bank-Norwegian-Produkt kontrolliert, hat einen weiteren Zugang auf dem Smartphone, ohne ihn oft zu brauchen. Dann lohnt es sich, ehrlich zu prüfen, ob die zusätzliche App wirklich eine wiederkehrende Aufgabe vereinfacht oder nur den Eindruck von mehr Kontrolle erzeugt.
Auch die mobile Momentaufnahme sollte nicht mit vollständiger Planung verwechselt werden. Eine verfügbare Summe kann beruhigend wirken, obwohl andere anstehende Ausgaben in der App nicht gemeinsam sichtbar sind. Ich würde deshalb vor einer größeren Ausgabe die eigene Gesamtrechnung heranziehen und die App nur für den Anbieter-spezifischen Teil verwenden. Diese kleine Disziplin macht die Übersicht nützlicher und begrenzt zugleich falsche Sicherheit.
Mein Urteil für verschiedene Nutzergruppen
Ich empfehle die App vor allem bestehenden Bank-Norwegian-Kunden, die ihre Kreditkarte nicht nur besitzen, sondern aktiv im Blick behalten möchten. Besonders sinnvoll ist sie für Personen, die zusätzlich ein Darlehen oder Sparprodukt bei demselben Anbieter haben und deshalb von einer gemeinsamen mobilen Übersicht profitieren. Auch für Reisende oder Menschen mit häufigen größeren Kartenzahlungen kann der schnelle Kontrollblick praktisch sein.
Weniger passend ist sie für jemanden, der eine einzige App für sämtliche Bankkonten, Überweisungen und Haushaltskategorien sucht. In diesem Fall würde ich die eigene Hauptbank-App oder eine unabhängige Lösung für mehrere Institute als Zentrum behalten und die Bank-Norwegian-App höchstens ergänzend verwenden. Ebenso würde ich sie nicht als alleinige Entscheidungshilfe für Kredite oder als Ersatz für eine persönliche Budgetplanung einsetzen.
Mein persönlicher Eindruck fällt deshalb positiv, aber bewusst begrenzt aus: Die App ist stark als kompakte Verwaltung für Bank-Norwegian-Produkte, nicht als komplette Finanzwelt im Taschenformat. Ihre beste Eigenschaft ist die Konzentration. Genau diese Konzentration ist zugleich ihre Grenze, wenn ich viele fremde Konten oder sehr ausführliche Analysen zusammenführen möchte.
Unterm Strich würde ich sie installieren, wenn ich Bank Norwegian bereits nutze und regelmäßig wissen möchte, wie Kreditkarte, Darlehen und Sparen zusammenstehen. Der kostenlose Zugang macht den Einstieg unkompliziert, und die Unterstützung ab Betriebssystemversion 9 dürfte für viele Geräte ausreichen. Wer dagegen nur eine allgemeine Banking-App sucht, sollte seine bestehende Lösung nicht vorschnell austauschen. Für die passende Zielgruppe ist Bank Norwegian eine praktische, fokussierte Ergänzung mit echtem Alltagswert.
Häufig gestellte Fragen zu Bank Norwegian
Was ist Bank Norwegian und welche Produkte bietet die App?
Bank Norwegian ist eine digitale Banking-App, die vor allem für Karten- und Finanzdienstleistungen genutzt wird. Je nach Land können dazu eine Kreditkarte, persönliche Kredite, Zahlungsübersichten und Informationen zu Rechnungen gehören. Nach der Installation lassen sich Kontodaten, Transaktionen, verfügbare Kreditrahmen und Rückzahlungen bequem mobil prüfen. Welche Funktionen tatsächlich verfügbar sind, hängt vom Wohnsitz, den lokalen Bedingungen und dem jeweiligen Angebot der Bank ab.
Wie sicher ist die Nutzung von Bank Norwegian auf dem Smartphone?
Die App ist für den mobilen Zugriff auf persönliche Finanzdaten konzipiert und verwendet üblicherweise Sicherheitsmaßnahmen wie Anmeldung mit persönlichen Zugangsdaten, Geräteprüfung und gegebenenfalls biometrische Entsperrung. Trotzdem sollte man die Anwendung ausschließlich aus dem offiziellen App Store herunterladen, das Betriebssystem aktuell halten und keine Zugangsdaten weitergeben. Bei Verlust des Smartphones oder verdächtigen Aktivitäten sollte der Zugang sofort gesperrt und der Kundenservice kontaktiert werden.
Kann ich mit der Bank-Norwegian-App meine Kreditkarte und Zahlungen verwalten?
Ja, die App dient hauptsächlich dazu, Karten- und Zahlungsinformationen übersichtlich zu verwalten. Nutzer können normalerweise Umsätze kontrollieren, Rechnungen oder Mindestzahlungen einsehen und ihre Rückzahlungen verfolgen. Je nach Version und Land können außerdem Benachrichtigungen, Karteneinstellungen oder Informationen zum verfügbaren Kreditrahmen vorhanden sein. Vor dem Download sollte man jedoch prüfen, ob die gewünschten Funktionen im eigenen Land und für den persönlichen Vertrag freigeschaltet sind.
Fallen für Bank Norwegian Gebühren oder Zinsen an?
Die App selbst kann kostenlos heruntergeladen werden, daraus folgt jedoch nicht, dass alle Finanzprodukte kostenfrei sind. Für Kreditkarten, Ratenzahlungen, Bargeldabhebungen, verspätete Zahlungen oder bestimmte Transaktionen können Gebühren und Zinsen anfallen. Die genauen Kosten stehen in den Vertragsunterlagen und im Preisverzeichnis von Bank Norwegian. Besonders wichtig ist, den effektiven Jahreszins, Zahlungsfristen und mögliche Mahnkosten zu prüfen, bevor man die Karte oder einen Kredit nutzt.
Was benötige ich, um Bank Norwegian zu installieren und mich anzumelden?
Für die Installation benötigen Sie ein kompatibles Android- oder iOS-Gerät, eine stabile Internetverbindung und ausreichend freien Speicherplatz. Nach dem Download ist normalerweise ein bestehendes Bank-Norwegian-Produkt oder Kundenkonto erforderlich. Zur Anmeldung können persönliche Identifikationsdaten, ein Einmalcode oder eine elektronische Identitätslösung verlangt werden. Neue Kunden müssen gegebenenfalls zunächst einen Antrag stellen und eine Identitäts- sowie Bonitätsprüfung abschließen, bevor sämtliche Funktionen zugänglich sind.












